W 48 proc. umów pożyczek dla firm zawartych przez Horyzont Capital od sierpnia 2025 r. nieruchomość pod zastaw miała już w księdze wieczystej inną hipotekę. W 30 proc. umów była to hipoteka banku, w 16 proc. – innego pożyczkodawcy lub osoby prywatnej, w 12 proc. – hipoteka przymusowa, głównie ZUS lub urzędu skarbowego.
Co widać w dziale IV nieruchomości, którymi firmy zabezpieczają pożyczki?
Dział IV księgi wieczystej jest przeznaczony na wpisy dotyczące hipotek (art. 25 ust. 1 pkt 4 ustawy o księgach wieczystych i hipotece), a księgi są jawne (art. 2 tej ustawy). Widać w nim, kto już ma prawo zaspokoić się z nieruchomości, zanim jej właściciel poprosi o nowe finansowanie dla firmy.
Odpisy ksiąg sporządzone najpóźniej 60 dni po podpisaniu umów pożyczek zawartych od sierpnia 2025 do października 2026 r. dają taki obraz:
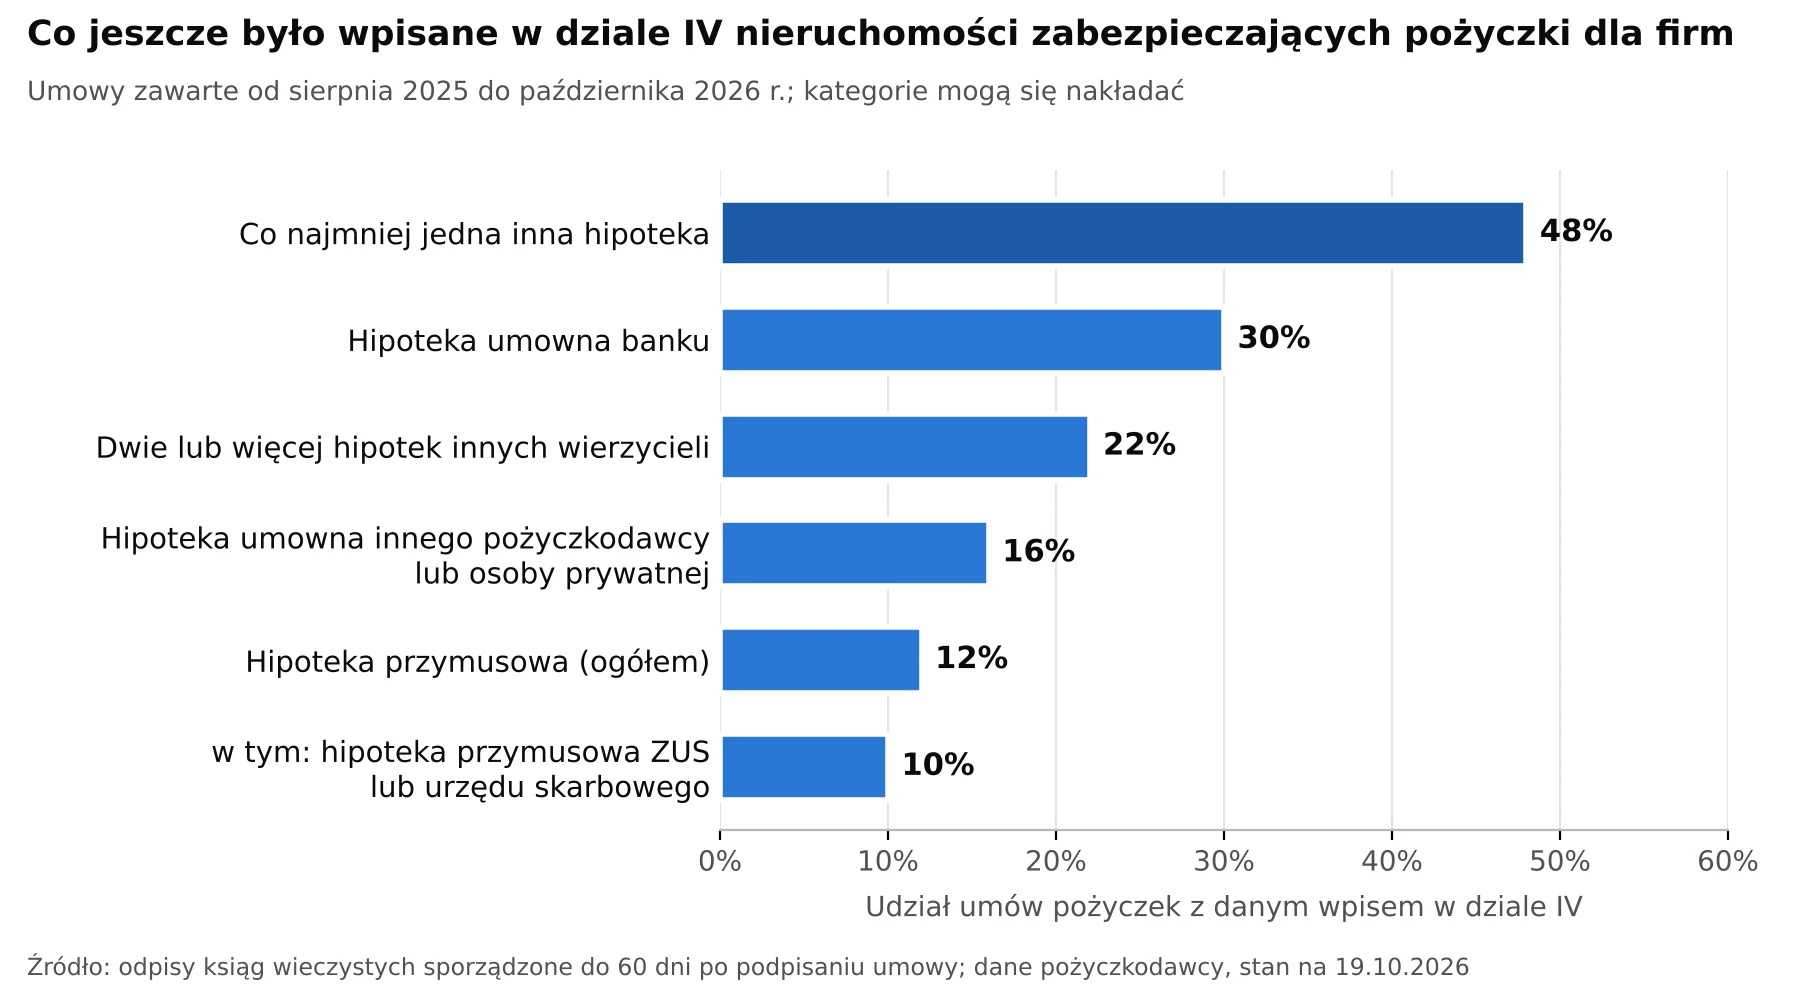
Udział umów pożyczek, w których nieruchomość pod zastaw miała dany wpis w dziale IV księgi wieczystej. Kategorie mogą się nakładać.
Kategorie się nakładają – na tej samej nieruchomości bywa jednocześnie hipoteka banku i hipoteka przymusowa – dlatego udziały nie sumują się do 48 proc.. Wniosek jest jednak prosty: nieruchomość, którą przedsiębiorca traktuje jako rezerwę finansową, w prawie połowie przypadków ma już w księdze innego wierzyciela – najczęściej bank.
Czy jednoosobowe firmy i spółki zastawiają podobnie obciążone nieruchomości?
Udział hipotek bankowych jest niemal taki sam: 29 proc. w jednoosobowych działalnościach gospodarczych i 31 proc. w spółkach. Różnica dotyczy hipotek przymusowych ZUS i urzędów skarbowych – w spółkach było ich 19 proc., w JDG 7 proc.. Spółki częściej zastawiają też nieruchomość, na której są już co najmniej dwie hipoteki innych wierzycieli (28 proc. wobec 19 proc.).
Hipoteka przymusowa nie wymaga zgody właściciela. Wierzyciel uzyskuje ją na podstawie tytułu wykonawczego, a także m.in. na podstawie decyzji administracyjnej, jeśli przepisy szczególne tak stanowią, albo zarządzenia zabezpieczenia (art. 109 ust. 1 i art. 110 ustawy o księgach wieczystych i hipotece). Wpis ZUS lub urzędu skarbowego oznacza więc, że wierzyciel publiczny ma już w ręku decyzję, tytuł wykonawczy albo zarządzenie zabezpieczenia.
Obciążenia nieruchomości zabezpieczających pożyczki dla firm – udział umów. „–” oznacza grupę mniejszą niż 5 umów.
Metodologia: umowy pożyczek dla firm zawarte od sierpnia 2025 do października 2026 r. (umowy pierwotne, bez aneksów i cesji), dla których istnieje odpis księgi wieczystej sporządzony najpóźniej 60 dni po podpisaniu umowy. Umowa trafia do danej kategorii, jeśli co najmniej jedna nieruchomość zabezpieczająca miała w dziale IV aktywną hipotekę innego wierzyciela niż pożyczkodawca. Kategorie się nakładają. Pokazujemy tylko grupy liczące co najmniej 5 umów; udziały zaokrąglone do pełnych punktów procentowych.
Dlaczego firmy sięgają po kolejną hipotekę, skoro banki luzują kryteria?
Otoczenie sprzyja kredytobiorcom. Stopa referencyjna NBP wynosi 3,75 proc. od marca 2026 r.; Rada Polityki Pieniężnej utrzymała ją 4 listopada 2026 r. Według lipcowej ankiety NBP wśród przewodniczących komitetów kredytowych ("Sytuacja na rynku kredytowym", III kwartał 2026 r.) banki w II kwartale 2026 r. złagodziły kryteria udzielania kredytów małym i średnim przedsiębiorstwom – procent netto, czyli przewaga banków łagodzących nad zaostrzającymi, wyniósł 38 proc. dla kredytów krótkoterminowych i 42 proc. dla długoterminowych. Banki zmniejszyły też wymagania co do zabezpieczeń kredytów dla firm (procent netto 10 proc.). Na III kwartał spodziewały się jednak spadku popytu na kredyt ze strony MŚP (−25 proc. i −26 proc.).
Łagodniejsze kryteria pomagają przede wszystkim firmom, które przechodzą bankową ocenę zdolności kredytowej. Przedsiębiorstwo z zaległościami wobec ZUS lub fiskusa, z krótką historią albo ze słabszym wynikiem finansowym szuka finansowania, w którym podstawą decyzji jest wartość nieruchomości. A na prawie co trzeciej takiej nieruchomości – jak pokazują księgi – swoją hipotekę ma już bank.
Ile można pożyczyć pod nieruchomość, na której są już inne hipoteki?
Pożyczkodawca, który wpisuje hipotekę na dalszym miejscu, liczy wolną wartość nieruchomości: jej wartość pomnożoną przez dopuszczalny wskaźnik LTV, pomniejszoną o salda długów zabezpieczonych wcześniejszymi wpisami. O pierwszeństwie decyduje chwila złożenia wniosku o wpis (art. 12 ust. 1 w związku z art. 29 ustawy o księgach wieczystych i hipotece), więc nowa hipoteka trafia za hipoteki wpisane wcześniej.
Przykład hipotetyczny. Hala magazynowa jest warta 1,5 mln zł. W dziale IV jest hipoteka banku – z kredytu zostało do spłaty 350 tys. zł – oraz hipoteka przymusowa ZUS zabezpieczająca 60 tys. zł zaległości. Przy LTV 60 proc. łączne zadłużenie zabezpieczone na hali może wynieść 900 tys. zł. Po odjęciu 410 tys. zł wcześniejszych długów zostaje 490 tys. zł. Jeżeli firma przeznaczy 60 tys. zł z nowej pożyczki na spłatę ZUS, hipoteka przymusowa wygaśnie razem z zaległością (art. 94 ustawy), a wierzyciel będzie obowiązany umożliwić jej wykreślenie z księgi (art. 100).
W praktyce rynkowej pożyczkodawca wymaga przed wypłatą środków zaświadczenia o aktualnej wysokości zadłużenia wraz z promesą zwolnienia zabezpieczenia. Sama spłata jest realizowana zazwyczaj bezpośrednio na rachunek organu egzekucyjnego (tzw. spłata bezpośrednia z transzy pożyczki), co gwarantuje skuteczne oczyszczenie hipoteki.
Hipoteka banku w księdze nie zamyka więc drogi do finansowania poza bankiem: pożyczka hipoteczna na potrzeby firmy może zostać zabezpieczona na kolejnym wolnym miejscu, bez refinansowania kredytu bankowego. Warto jednak mieć na uwadze, że bankowe umowy kredytowe niezwykle często zawierają zakaz dalszego obciążania nieruchomości bez zgody banku (tzw. klauzula negative pledge której celem jest wzmocnienie ochrony wierzyciela). Choć w świetle prawa rzeczowego ustanowienie kolejnej hipoteki będzie ważne, złamanie tego zobowiązania może stanowić naruszenie warunków umowy z bankiem i skutkować jej wypowiedzeniem. Dlatego przed wnioskowaniem o kolejne środki należy zweryfikować zapisy w dokumentacji kredytowej.
Horyzont Capital przyjmuje każde miejsce hipoteki i finansuje firmy – JDG i spółki – już od 3. miesiąca działalności: od 100 tys. zł do 10 mln zł na 3–72 miesiące, do 60 proc. wartości nieruchomości. Zabezpieczeniem może być także nieruchomość właściciela firmy albo członka rodziny, jeśli właściciel zgodzi się na hipotekę; przy współwłasności – cała nieruchomość, za zgodą wszystkich współwłaścicieli. Należy pamiętać, że w przypadku obciążania nieruchomości mieszkalnych należących do osób fizycznych (w tym jednoosobowych przedsiębiorców), zastosowanie mogą mieć szczególne rygory prawne i przepisy dotyczące ochrony konsumentów. Oferta nie obejmuje osób prywatnych ani firm bez nieruchomości.
Co sprawdzić w dziale IV, zanim firma zastawi nieruchomość?
Przed rozmową z bankiem albo pożyczkodawcą warto ustalić cztery rzeczy:
- Rodzaj każdej hipoteki. Hipotekę umowną ustanowił właściciel; przymusowa powstała bez jego zgody – na podstawie tytułu wykonawczego, decyzji albo zarządzenia zabezpieczenia.
- Saldo, nie suma hipoteki. Hipoteka zabezpiecza wierzytelność do sumy wpisanej w księdze (art. 68 ust. 2 ustawy), która obejmuje też odsetki i koszty (art. 69). Dla wolnej wartości liczy się to, co realnie zostało do spłaty.
- Hipoteki po spłaconych długach. Wygasają razem z wierzytelnością (art. 94), ale zostają w księdze do wykreślenia. Wierzyciel musi umożliwić wykreślenie (art. 100) – lepiej zadbać o to przed wnioskiem o nowe finansowanie.
- Opróżnione miejsce hipoteczne. Po wygaśnięciu hipoteki właściciel może ustanowić na zwolnionym miejscu nową hipotekę albo – za zgodą uprawnionego – przenieść na nie inną hipotekę obciążającą nieruchomość (art. 101¹ ust. 1).
Treść księgi wieczystej można bezpłatnie przejrzeć w systemie Elektronicznych Ksiąg Wieczystych Ministerstwa Sprawiedliwości – wystarczy numer księgi.
MATERIAŁ SPONSOROWANY