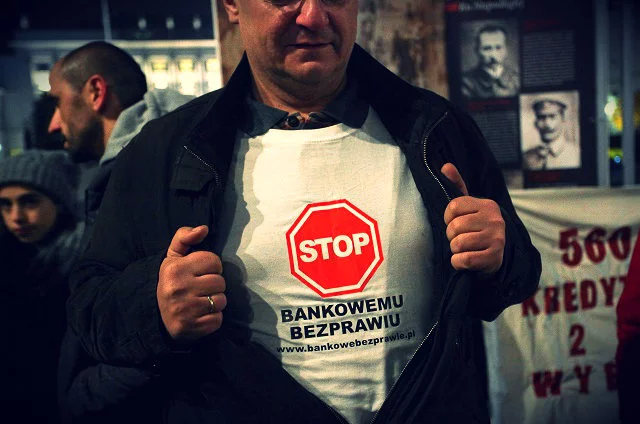
Naginanie prawa, hochsztaplerstwo i żerowanie na naiwności – poznaj prawdziwą twarz polskiej bankowości. Ofiary finansowych sępów jednak nie są lepsi od swoich oprawców. Co ich łączy? Chciwość. Publikujemy fragmenty książki autorstwa Pawła Reszki pod tytułem "Chciwość. Jak nas oszukują wielkie firmy".
Paweł Reszka
Właścicielka firmy pośredniczącej w uzyskiwaniu kredytów:
To jak było z kredytami frankowymi?
Były kredyty denominowane lub indeksowane we frankach. W kredycie denominowanym klient dostawał tyle złotówek, ile wynosił kurs franka w dniu, w którym przygotowano umowę. W umowie 1000 franków, po kursie 2 zł, czyli 2000 zł do wypłaty. Indeksowany różnił się tym, że kwota kredytu była zapisana w złotych polskich. Przeliczano ją na franki w dniu wypłaty kredytu. W jednym i drugim przypadku klient oczywiście franków nie widział. To wszystko budzi wątpliwości prawne, bo kredyt zgodnie z prawem to udostępnienie „określonej kwoty środków pieniężnych”. A nikt nikomu franków nie dawał. A same banki nie miały fizycznie waluty. No, ale to są dywagacje prawne. Bo przecież wtedy sprawa była jasna – frank oznaczał niskie, szwajcarskie oprocentowanie, a więc niższą ratę, i klienci go chcieli.
Jak to wyglądało z twojej perspektywy?
Żeby dostać kredyt, musisz mieć zdolność kredytową. By ją wyliczyć, potrzebny jest kalkulator – program, który po uwzględnieniu zarobków, kwoty kredytu, długości jego trwania pokazywał, czy cię stać, czy nie. Jako że oprocentowanie franka było niższe, to i rata wychodziła niższa. A więc zdolność kredytowa we frankach była większa niż w złotówkach.
Przychodzą ludzie i...
Przeważnie młodzi. „Chcemy kredyt!”. Dobra, liczymy. „Przepraszam, ale nie macie zdolności kredytowej dla kredytu złotówkowego”. „Co robić?”. „Liczymy we frankach”. Franki to mniejsza rata, więc nawet jeśli ktoś zarabiał niewiele, to zdolność kredytową miał.
Dlaczego tak się działo?
Banki chciały udzielać jak największej liczby kredytów, bo na kredytach zarabiały. Zdziwiłbyś się, jakie wnioski wtedy przechodziły.
Menadżer jednego z banków
Jakie?
1500 zł miesięcznego dochodu. 150 tys. kredytu? Proszę bardzo! oczywiście w złotówkach nie byłoby szans, a we frankach przechodziło spokojnie. Banki dawały chętnie. 100 procent wartości nieruchomości, 120 procent. Ścigały się w udzielaniu kredytów, dlatego szły na takie numery. „Bo jak my nie damy, to konkurencja da. Przejmą klienta, będą mieli większą sprzedaż, a to my chcemy mieć większą sprzedaż od nich”.
A ludzie byli zadowoleni. Ich interesowała niższa rata. Głównie to. Kto tam myśli w perspektywie 10 lat o jakichś wahaniach kursu. Każdy myśli o najbliższych ratach. 600 zł czy 1200? Jasne, że 600! Przecież jeszcze trzeba kupić meble i panele położyć, i kafelki i tak dalej. Możesz im mówić o ryzyku, ale oni i tak cię nie słuchają. Skoro bank daje niską ratę, to po co brać wysoką ratę? Bank, proszę pani, to bank!
Mówiłaś im o ryzyku?
Zawsze. To waluta, nigdy nie wiemy, jaki będzie jutro kurs. A oni są nagrzani i jakkolwiek ich straszyć, i tak się raczej nie wycofają. „Proszę pani, 400 zł raty to dla mnie duża różnica”. Nie owijajmy w bawełnę, nawet jeśli mieli zdolność w złotych, to sami prosili się o franki. I powiem ci, że franki brali głównie najbiedniejsi. Takie jest moje doświadczenie. Jak ktoś miał większe pieniądze, to był skłonny do zastanowienia, a biedni nie mieli wyjścia.
Mówisz poważnie?
Frank jest poniżej dwóch złotych. Przychodzi do mnie znajomy, chce kredyt frankowy. Mówię mu: „Nie bierz, frank pójdzie w górę i stracisz”. „Daj mi spokój, wypełniaj wniosek i się nie odzywaj!”. Pan prezes, rozumiesz, znał się na wszystkim, choć nie pracował w kredytach. On wie lepiej. No, ale skoro mam się nie odzywać! To się nie odzywam. Wziął równowartość 4 mln zł. Dziś jest bankrutem, choć do tej pory mieszka w tej rezydencji, jeszcze go nie zwindykowali.
Doradcy, sprzedawcy namawiali do franków?
Doradca, którego spotykasz w banku, tak naprawdę tylko przyjmuje wnioski. Chłopak nawet nie musi się na tym szczególnie znać i przeważnie się nie zna. Ma za sobą szkolenia i tyle wie, co się tam dowie. Rzadko więcej, a nierzadko mniej. A na szkoleniach o ryzyku kursowym mówiono niewiele. Znam kilku doradców, którzy sami sobie wzięli kredyty frankowe, i to w najgorszym momencie. Oni mają być winni? Przestań! Sprawy, w jakiej walucie lepiej udzielać kredytu, decydowały się znacznie wyżej.
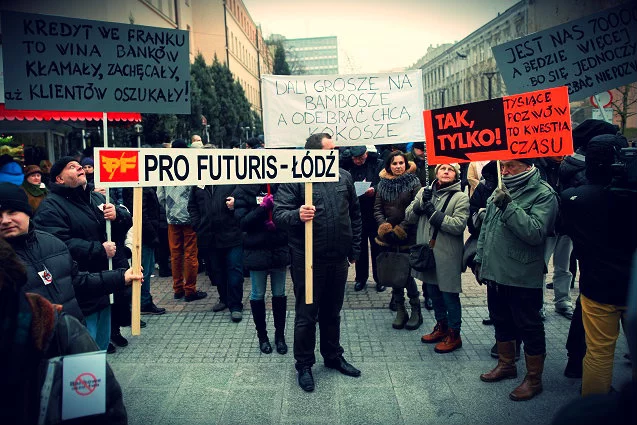
Ale doradcy i sprzedawcy też na tym korzystali. Ty zarabiasz na prowizjach, prawda?
Dostaję procent od udzielonego kredytu. Nie ma dla mnie szczególnego znaczenia waluta. Ktoś musi podpisać umowę i uruchomić kredyt, żebym ja dostała prowizję. Czyli mnie się opłaca, gdy ktoś kredyt bierze. Jak mu nie wychodzi w złotych, niech bierze we frankach. Z tym że nie spotkałam się raczej z pretensjami, że kogoś naciągnęłam. Zawsze pokazywałam porównanie: złotówka, frank, euro. Tylko że w tym porównaniu raty we frankach były najniższe. Drukuję pierwszą stronę kalkulatora: „Taka zdolność, taka rata”. „Słabo”. „No to liczymy franka”.
I tu zawsze wypadało lepiej.
Tak, ale przecież to nie były moje warunki, tylko warunki banku. W sumie ja tylko informowałam, jakie bank daje możliwości. Bo ja decydować za klienta nie mogę. Co mogę? Najwyżej zasugerować coś, coś podpowiedzieć. W sumie i tak jestem dużo bezpieczniejsza dla klienta niż pracownik banku. Ja współpracuję z kilkoma bankami, mogę pokazać różne oferty. Zależy mi na reputacji. A tam mają tylko swoją ofertę i ją sprzedają. Ważna jest „produkcja”.
Dużo banki zarabiały na tych kredytach?
Na kredytach w walutach? Wiesz, to był potężny zarobek. W złotówce zarabiasz i złotówkę wpłacasz. Nic cię nie obchodzi. A tutaj pojawiają się dodatkowe elementy. Różnica kursu kupna i sprzedaży. Klient wirtualnie kupował franki droższe, a na kredyt wpłacał franki tańsze. To jest zysk banku. Dużo banków kusiło klientów: niskoprocentowy kredyt, niska marża, ale różnice kursowe były bardzo duże. Klienci przychodzili zachwyceni: „Tutaj dają kredyt na mały procent”. „Niech pan spojrzy na różnicę kursową”. Średnio różnica między kupnem a sprzedażą wynosiła 3,5 procent, ale niektóre banki miały nawet 6 procent! Oni byli nastawieni na zysk, a kredyty walutowe dawały im dobry zysk. Dlatego zamiast doradzać ludziom, czytali im reklamówki i pomijali milczeniem to, co w reklamówkach jest napisane drobnym druczkiem.
Były współwłaściciel firmy doradztwa finansowego
Rekomendacja S Komisji Nadzoru Finansowego (marzec 2006):
Rekomenduje się, aby banki w pierwszej kolejności oferowały klientom kredyty, pożyczki lub inne produkty w złotych. Bank może złożyć klientowi ofertę kredytu, pożyczki lub innego produktu w walucie obcej lub indeksowanego do waluty obcej dopiero po uzyskaniu od klienta banku pisemnego oświadczenia, potwierdzającego, że dokonał on wyboru oferty w walucie obcej lub indeksowanej do waluty obcej, mając pełną świadomość ryzyka związanego z kredytami, pożyczkami i innymi produktami zaciąganymi w walucie obcej lub indeksowanymi do waluty obcej. (...)
Rekomenduje się, aby bank przedstawiając klientowi ofertę kredytu, pożyczki lub innego produktu, w walucie obcej lub indeksowanego do waluty obcej, informował klienta o kosztach obsługi ekspozycji kredytowej w wypadku niekorzystnej dla klienta zmiany kursu walutowego. Informacje takie mogą być przekazane na przykład w postaci symulacji wysokości rat kredytu. (...)
Były współwłaściciel firmy doradztwa finansowego
Przypomnienie publicznej dyskusji o kredytach walutowych.
W piątek [Zyta] Gilowska [wicepremier, minister finansów w rządzie Kazimierza Marcinkiewicza] powiedziała dziennikarzom, że propozycje ograniczeń w dostępie do kredytów walutowych, dyskutowane obecnie przez banki i Narodowy Bank Polski, utrudnią obywatelom „podjęcie jakiejś gry kredytowej”. Dodała, że obywatele „wprawdzie zdaniem niektórych lekkomyślnie trochę korzystali z kredytów denominowanych w walutach obcych”. „Ale moim zdaniem obywatele są dorośli i mają prawo do pewnej dozy lekkomyślności w podejmowaniu decyzji” – powiedziała. Zaznaczyła, że ograniczenia nie pogorszą sytuacji banków.
Źródło: Gilowska: Ograniczenia w kredytach walutowych niekorzystne dla Polaków, pb.pl za PAP (10.02.2006).
Treść rekomendacji [S] budzi sprzeciw wielu podmiotów, w tym także niezależnych instytutów zajmujących się analizą sytuacji gospodarczej. (...) Jako przyczyny wprowadzenia takich obostrzeń w zakresie udzielania kredytów w walutach obcych Komisja Nadzoru Bankowego paradoksalnie wskazuje troskę o dobro i bezpieczeństwo konsumenta. Zdaniem Komisji konsumenci nie zdają sobie sprawy z ryzyka kursowego kredytów i zadłużają się, nie mając świadomości tego ryzyka. Twierdzenia takie nie mają żadnego oparcia w rzeczywistości.
Źródło: Pismo Money.pl do Prezesa UOKiK (20.06.2006).
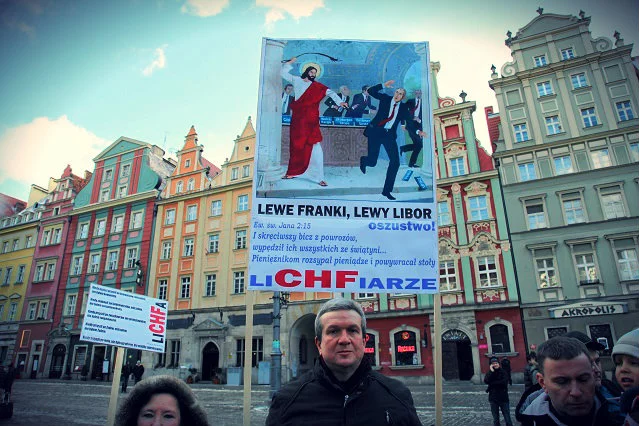
Klub Parlamentarny Prawo i Sprawiedliwość z niepokojem przyjmuje zalecenia Komisji Nadzoru Bankowego, tzw. Rekomendację S, wprowadzające ograniczenia w dostępności do kredytów walutowych, których głównym skutkiem będzie zmniejszenie możliwości nabywania przez obywateli (szczególnie przez młode osoby) własnych mieszkań (...). Niekorzystnym skutkiem Rekomendacji S może być sytuacja, w której znaczna część średnio zarabiających Polaków nie będzie w stanie uzyskać dostępu do kredytu z powodu gwałtownego wzrostu jego kosztów. wprowadzanie sztucznych ograniczeń tamujących naturalny rozwój rynku kredytów nie służy polskiej gospodarce, a już na pewno nie służy obywatelom. Po wejściu w życie tych zmian nastąpi dalsza monopolizacja rynku usług bankowych, a konsekwencje odbiją się na kieszeni klienta.
Źródło: Komunikat prasowy KP PiS (1.07.2006).
S., pracownik banku
Były współwłaściciel firmy doradztwa finansowego:
Dziś można dywagować, czy Rekomendacja S nie była za słaba, ale z drugiej strony widać, jaka była presja na Komisję Nadzoru. Jak wielka była skala sprzeciwu, aktywność polityków i lobbystów. Z drugiej strony, ta rekomendacja niewiele zmieniła, a początkowo nawet pogorszyła sytuację. Gdy pojawiła się informacja, że nadzór będzie ograniczać kredyty w walutach, klienci ruszyli do banków, żeby się zadłużyć, dopóki można. Doszło więc do paradoksu. I nie powstrzymało to gorączki kredytowej, zresztą Komisja Nadzoru miała tego świadomość.
W raporcie z 2007 roku pisała: „kredyty na finansowanie nieruchomości ciągle w znacznym stopniu udzielane są w walutach obcych”, w 2008 roku: „o nieskuteczności Rekomendacji S w zakresie ograniczania przyrostu ryzyka z tytułu kredytów walutowych i denominowanych”. Czyli przyznała się do klęski. A prawdziwa klęska miała nadejść niebawem...
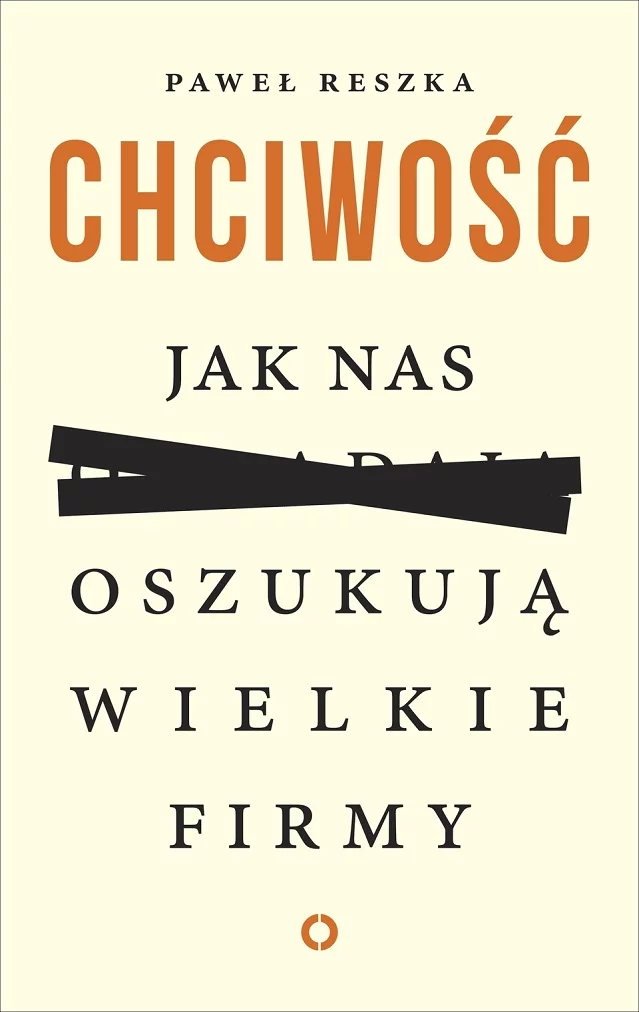
Jest to fragment nowej książki dziennikarza Pawła Reszki "Chciwość. Jak nas oszukują wielkie firmy"(Wydawnictwo Czerwone i Czarne). Premiera książki odbędzie się 27 kwietnia. Czytaj więcej
Paweł Reszka ‒ jeden z najwybitniejszych polskich dziennikarzy śledczych i politycznych, laureat wielu nagród. Pracował w „Rzeczpospolitej”, „Dzienniku”, teraz jest związany z „Tygodnikiem Powszechnym”. Współautor (razem z Michałem Majewskim) bestsellerowych książek Daleko od Wawelu i Daleko od miłości, pokazujących kulisy Pałacu Prezydenckiego za kadencji Lecha Kaczyńskiego i rządów Donalda Tuska.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!