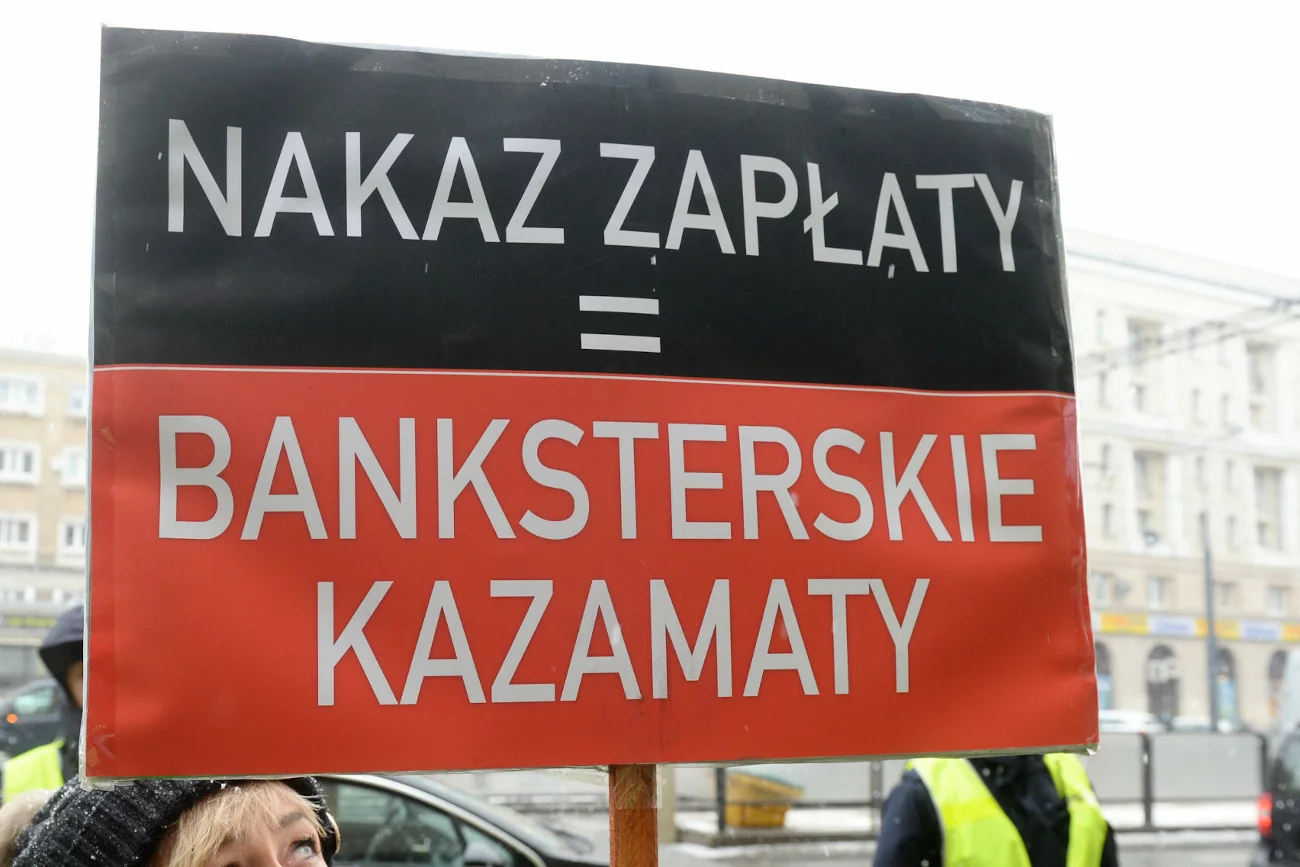
PKO BP rozpoczął wysyłanie frankowiczom wezwań do zapłaty. Jak się okazuje, bank żąda nie tylko zwrotu kapitału w razie unieważnienia przez sąd umowy, ale też opłaty za to, że klient przez kilkanaście lat mógł z niego korzystać. Urząd Ochrony Konkurencji i Konsumentów sprawdza, czy branża bankowa nie zastrasza klientów.
REKLAMA
PKO wysyła frankowiczom nakazy zapłaty
Z ustaleń "Rzeczpospoliej" wynika, że wezwania trafiają do niektórych klientów frankowych PKO BP – tych, którzy w sądzie kwestionują umowę kredytu mieszkaniowego i chcą jej unieważnienia."Bank zastrzega, że w razie braku zapłaty we wskazanym terminie wystąpi z pozwem do sądu" – czytamy w dzienniku. W niektórych przypadkach kwota żądanej opłaty może sięgać nawet ponad 60 proc. wartości kapitału wypłaconego początkowo kredytobiorcy.
Wprawdzie od początku października bank ten, jako jeden z niewielu w Polsce, daje kredytobiorcom możliwość zawarcia ugody na bazie pomysłu KNF, jednak mimo to ma sporo spraw w sądach, które dotyczą kredytów frankowych. Na koniec września było ich 10,8 tys., co oznacza, że pozwami objętych jest 11 proc. umów tego typu w PKO.
– Działania banku przypominają zasadę marchewki i kija. Z jednej strony proponuje ugody, z drugiej zaś podejmuje działania zmierzające ku zastraszeniu klientów – komentował w rozmowie z "Rz" mec. Wojciech Bochenek z reprezentującej frankowiczów kancelarii Bochenek i Wspólnicy.
Przypomnijmy, że coraz więcej polskich banków decyduje się na wytoczenie dział przeciwko klientom, którzy wcześniej pozwali ich do sądu. Frankowicze pozostający w prawnych sporach z bankami otrzymują od nich wezwania do zapłaty – a nawet i pozwy, w których banki domagają się od klientów spłaty kapitału oraz dodatkowej opłaty za korzystanie z niego.
Dzieje się tak nawet wtedy, gdy sąd nie wydał jeszcze prawomocnego wyroku w pierwotnej sprawie. W ten sposób banki chcą po prostu zabezpieczyć się przed przedawnieniem roszczeń – dlatego jako pierwsi wezwania do zapłaty i pozwy otrzymują ci z frankowiczów, którzy jako pierwsi pozwali swoje banki. Jak informowaliśmy w Innpoland, pozwy wysyłane były dotychczas przez takie banki, jak: BPH, Raiffeisen czy mBank.
Popularne banki pod lupą UOKiK
Tymczasem UOKiK w przesłanym "Rz" oświadczeniu ocenia, że bankom nie przysługuje prawo do żądania wynagrodzenia za udostępnienie konsumentowi kapitału w razie unieważnienia umowy z powodu stosowania niedozwolonych klauzul."W zależności od wyniku analizy otrzymanych informacji prezes UOKiK zdecyduje o ewentualnych dalszych działaniach. (...) Jeśli cel tych wystąpień do konsumentów wykracza poza strategię procesową i ma na celu wywarcie nacisku i zniechęcenie konsumentów do dochodzenia roszczeń na drodze sądowej, wówczas prezes UOKiK może podjąć dalsze działania" – podaje UOKiK.
"Rzeczpospolita" poprosiła PKO BP o komentarz do sprawy, ale do czasu publikacji materiału nie otrzymała odpowiedzi.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!