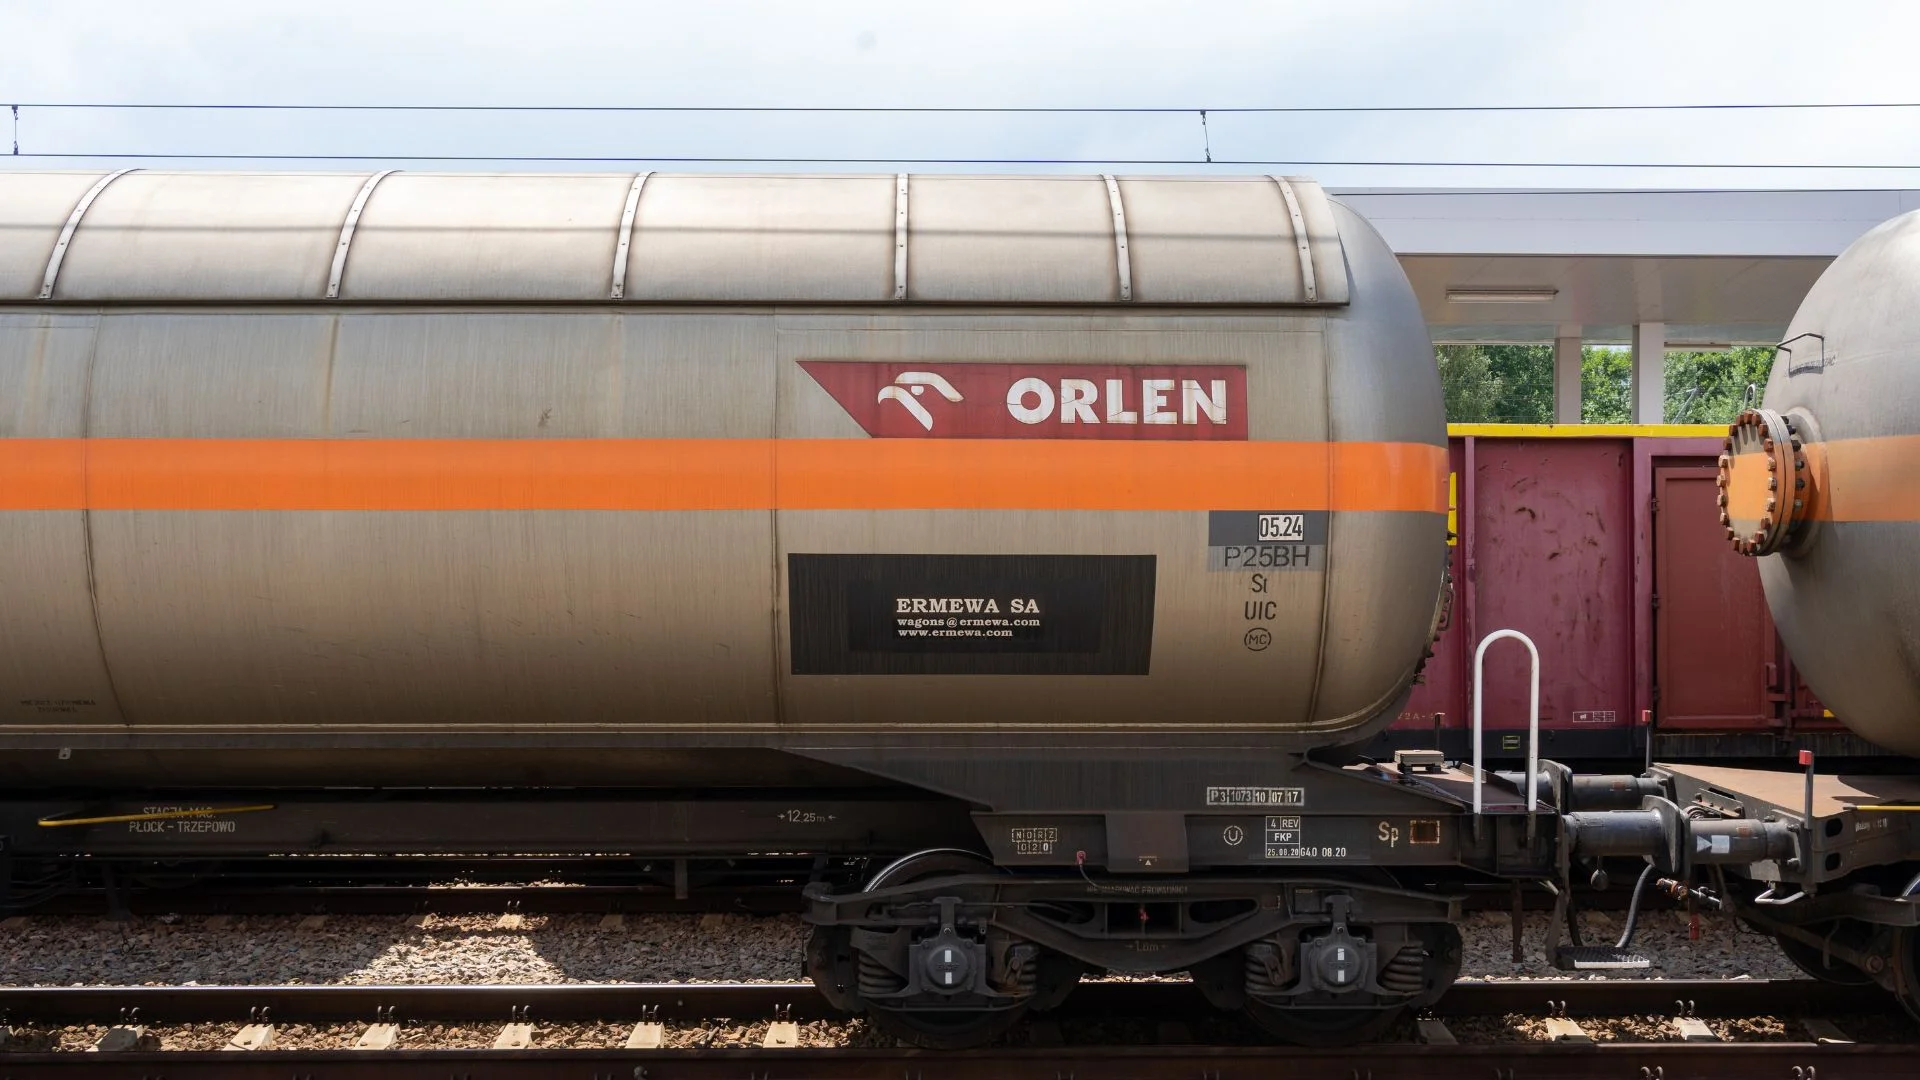
W reakcji na blokadę saudyjskiej ropy i kryzys w Katarze Orlen zakontraktował 16 dodatkowych dostaw surowca z całego świata. Importer zapewnia o stabilności surowca w kraju w oficjalnym komunikacie.
Pogłębiający się kryzys na rynku surowcowym i zablokowanie importu ropy z Arabii Saudyjskiej zmusiły Grupę Orlen do nadzwyczajnych zakupów.
Orlen zapewnia o stabilności dostaw
Od piątku 11 września koncern zakontraktował 16 dodatkowych transportów na rynek polski, czeski i litewski. Ropa i paliwa trafią do nas m.in. z Norwegii, Wielkiej Brytanii, Algierii, Kazachstanu, Azerbejdżanu i obu Ameryk. Uzupełnieniem jest trwający kontrakt z norweskim Equinorem.
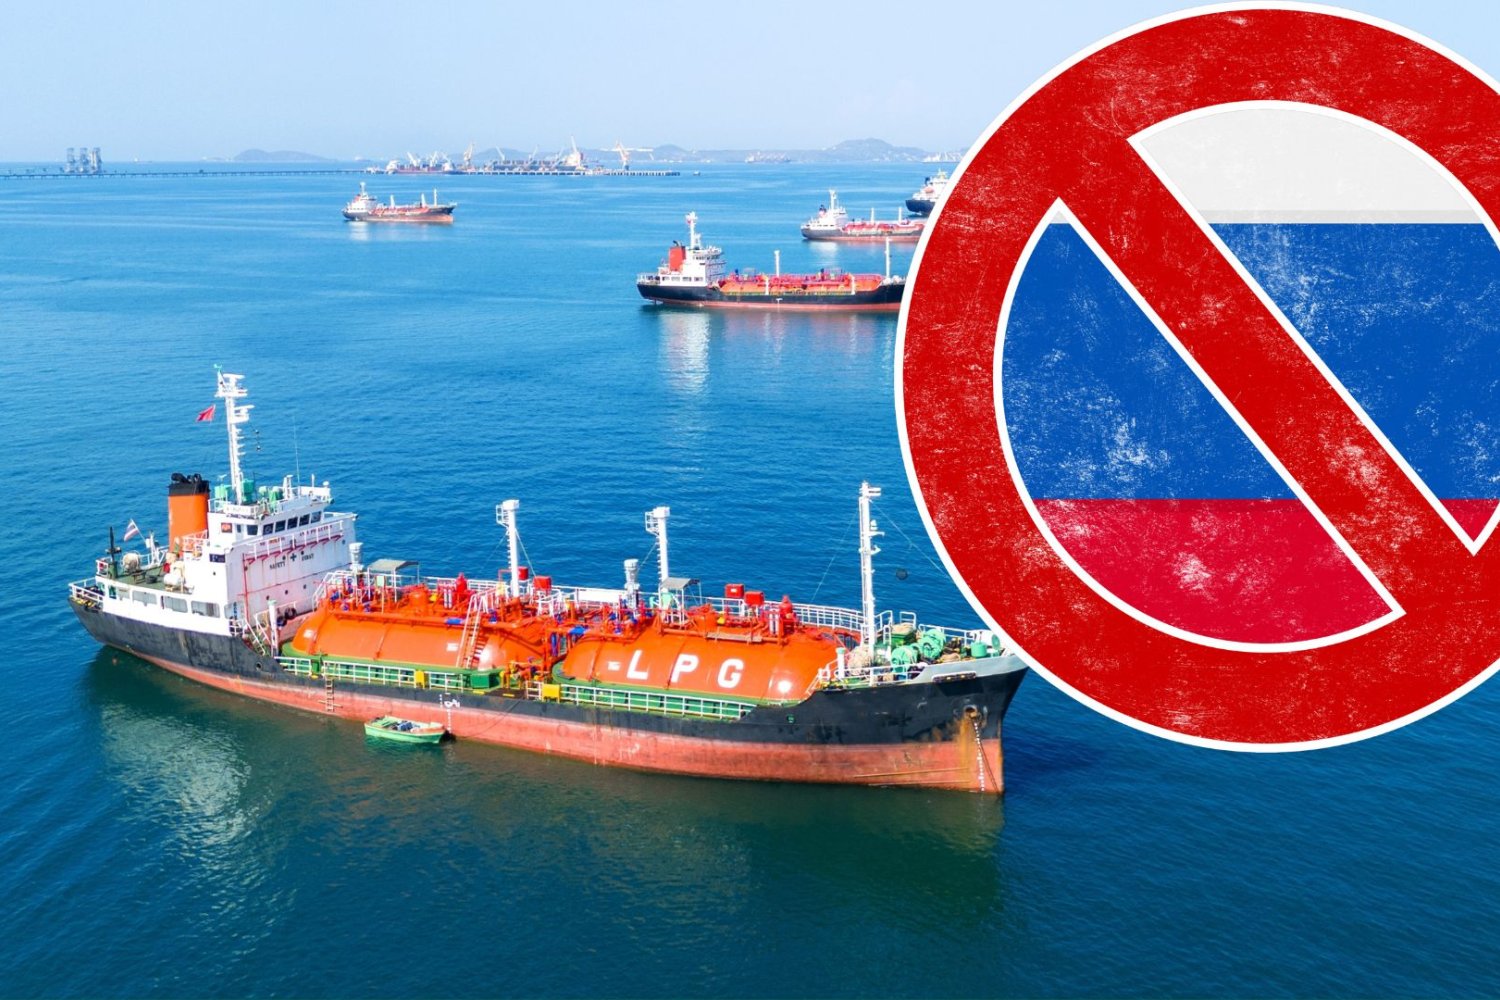
Napięcia dotknęły też rynku gazu. Katarski QatarEnergy przedłużył do listopada stan siły wyższej i wstrzymanie eksportu LNG (w 2025 r. Katar odpowiadał za ok. 10 proc. potrzeb Orlenu).
Czy Polska ma się dobrze?
"Dostawy ropy do Polski i pozostałych rafinerii Grupy Orlen są realizowane na bieżąco i w pełni pokrywają ich zapotrzebowanie" – czytamy w komunikacie prasowym.
Biuro prasowe spółki zapewnia, że brakujące wolumeny są na bieżąco uzupełniane surowcem ze Stanów Zjednoczonych, Norwegii, Nigerii oraz Trynidadu i Tobago, a dostawy dla konsumentów pozostają niezagrożone. Warto przy tym pamiętać, że magazyny gazu w Polsce na zimę znajdują się na bardzo dobrym poziomie na tle reszty Europy.
Michał Stajniak, wicedyrektor działu analiz XTB
komentarz prasowy
Zobacz także
Faktyczne wyzwania dla polskiego rynku paliw
Analityk XTB wskazuje, że nie oglądamy żadnego incydentu, a drugi akt zdarzenia z marca 2026 – czyli zamknięcia cieśniny Ormuz. Rurociąg Wschód–Zachód, o przepustowości 7 milionów baryłek dziennie, był przez ostatnie pół roku obejściem tego problemu i jedynym powodem, dla którego europejski rynek fizyczny funkcjonował w miarę normalnie. Obecny szok na rynkach to efekt usunięcia z systemu tego ostatniego bezpiecznika.
Michał Stajniak wskazuje, że Polska ma trzy realne problemy:
- Koncentracja dostawcy. Odejście od rosyjskiego Uralsu było konieczne i słuszne, ale zamieniło jedną zależność na drugą: aż 40 proc. wsadu z jednego źródła to nadal wąskie gardło, tyle że przesunięte geograficznie.
- Skomplikowana logistyka. Płock i Możejki muszą przyjąć zamiennik drogą morską, po cenie spot i z premią za natychmiastowe dostawy, bez możliwości sięgnięcia po rurociąg.
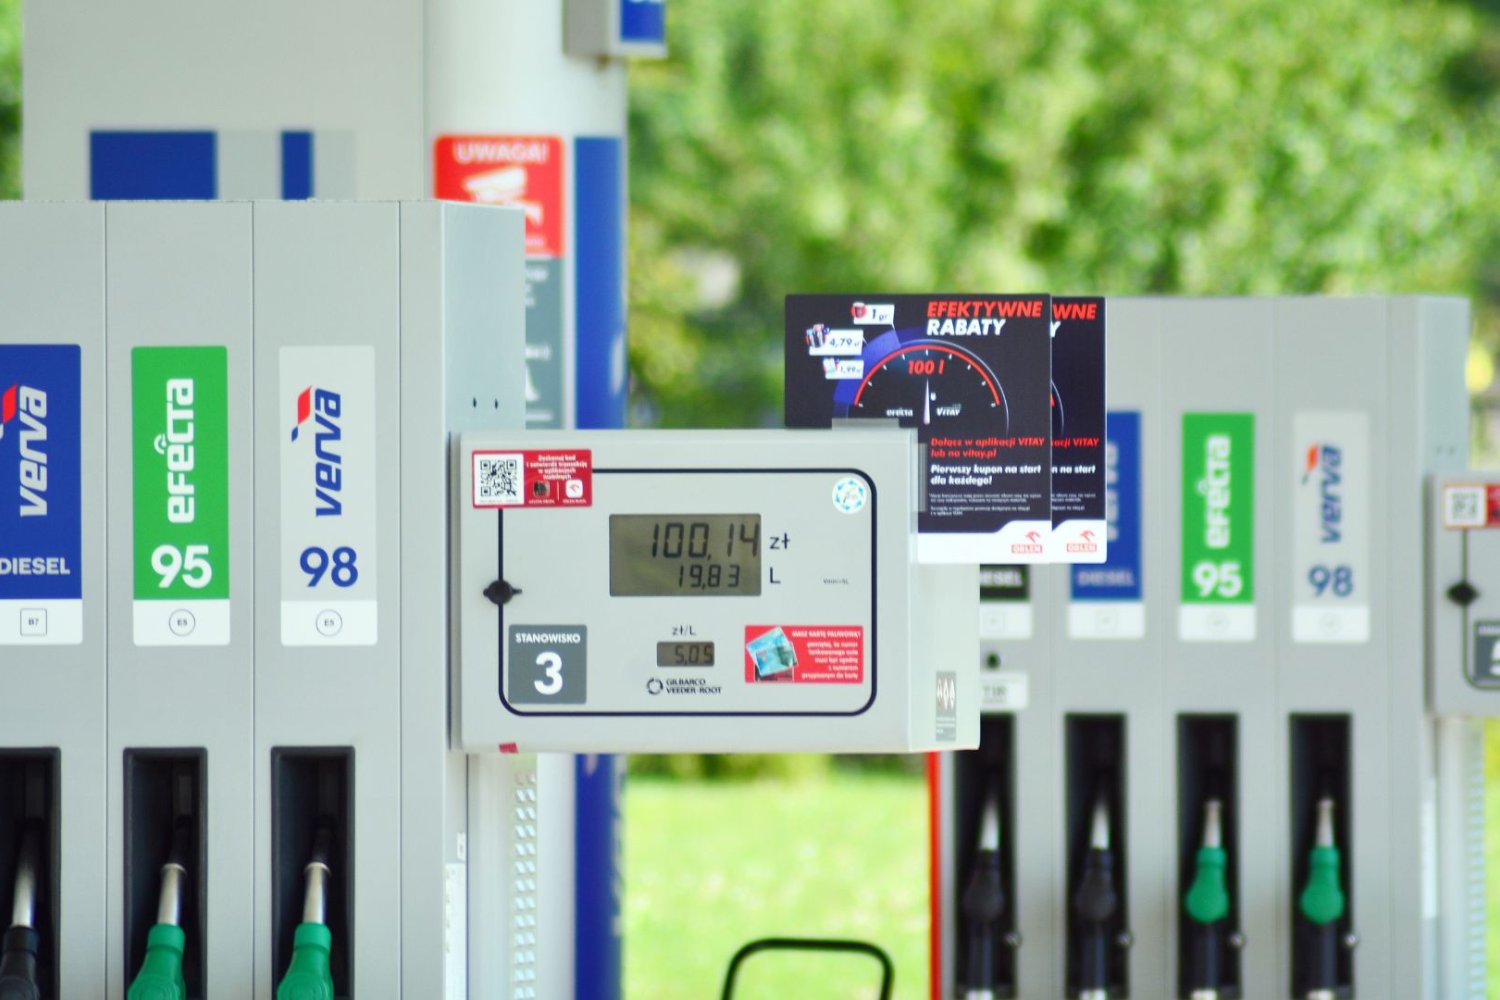
- Ostatnie napięcie na rynku walutowym: jastrzębi Fed i mocny dolar sprawiają, że cena wyrażona w złotym rośnie szybciej niż w dolarze, co przekłada się bezpośrednio na inflację i wywołuje reakcję polityczną, czego przykładem są zapowiedziane dopłaty do litra dla rolnictwa od października (ma się na to składać 1,48 zł w ramach zwrotu akcyzy na paliwo rolnicze i do tego 52 gr dodatkowego wsparcia, częściowo finansowanego z pieniędzy unijnych).
Michał Stajniak, wicedyrektor działu analiz XTB
komentarz prasowy
Czy CPN powróci?
Ostatnia odsłona programu CPN zakończyła się 31 sierpnia. Dzięki obniżeniu VAT z 23 do 8 proc. ceny paliwa spadały od 17 sierpnia na stacjach w całym kraju, a maksymalne ceny paliwa 18 sierpnia wynosiły m.in. 6,41 zł za litr benzyny Pb95.
Pytany wcześniej o dalsze losy programu minister energii Miłosz Motyka tłumaczył, że ceny paliw po wakacjach, CPN i jego ewentualne przedłużenie zależą od stanu budżetu oraz sytuacji na rynkach. Premier zapowiada, że po podpisaniu nowej ustawy przez prezydenta rząd uruchomi kolejny wariant programu.
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!