Drożejąca energia, paliwa i rosnąca presja na ceny żywności odbijają się na wskaźnikach GUS. Eksperci tonują jednak obawy przed szybkimi podwyżkami stóp procentowych.
Główny Urząd Statystyczny opublikował wstępny szacunek wskaźnika cen towarów i usług konsumpcyjnych za wrzesień. Wyniki wskazują na przyspieszenie tempa wzrostu cen – inflacja CPI wyniosła 4,0 proc. w ujęciu rocznym, wobec 3,4 proc. odnotowanych w sierpniu. W stosunku do poprzedniego miesiąca ceny wzrosły o 0,7 proc.. Tym samym wskaźnik inflacji przekroczył górną granicę dopuszczalnego pasma odchyleń od celu inflacyjnego Narodowego Banku Polskiego.
Za wrześniowym przyspieszeniem stoją przede wszystkim drastyczne podwyżki na stacjach benzynowych.
Inflacja. Paliwa i energia głównymi motorami wzrostu cen
Ceny paliw i smarów do prywatnych środków transportu wzrosły o 9,2 proc. w ujęciu miesięcznym oraz aż o 36,1 proc. w porównaniu do września ubiegłego roku. To kontynuacja tendencji widocznej już w sierpniu, wywołanej wysokimi notowaniami ropy naftowej w związku z napiętą sytuacją na Bliskim Wschodzie oraz osłabieniem polskiej waluty.
Dodatkowo odczuwalny był wzrost cen energii elektrycznej, gazu i innych paliw, które poszybowały w górę o 0,9 proc. m/m oraz 4,9 proc. r/r.
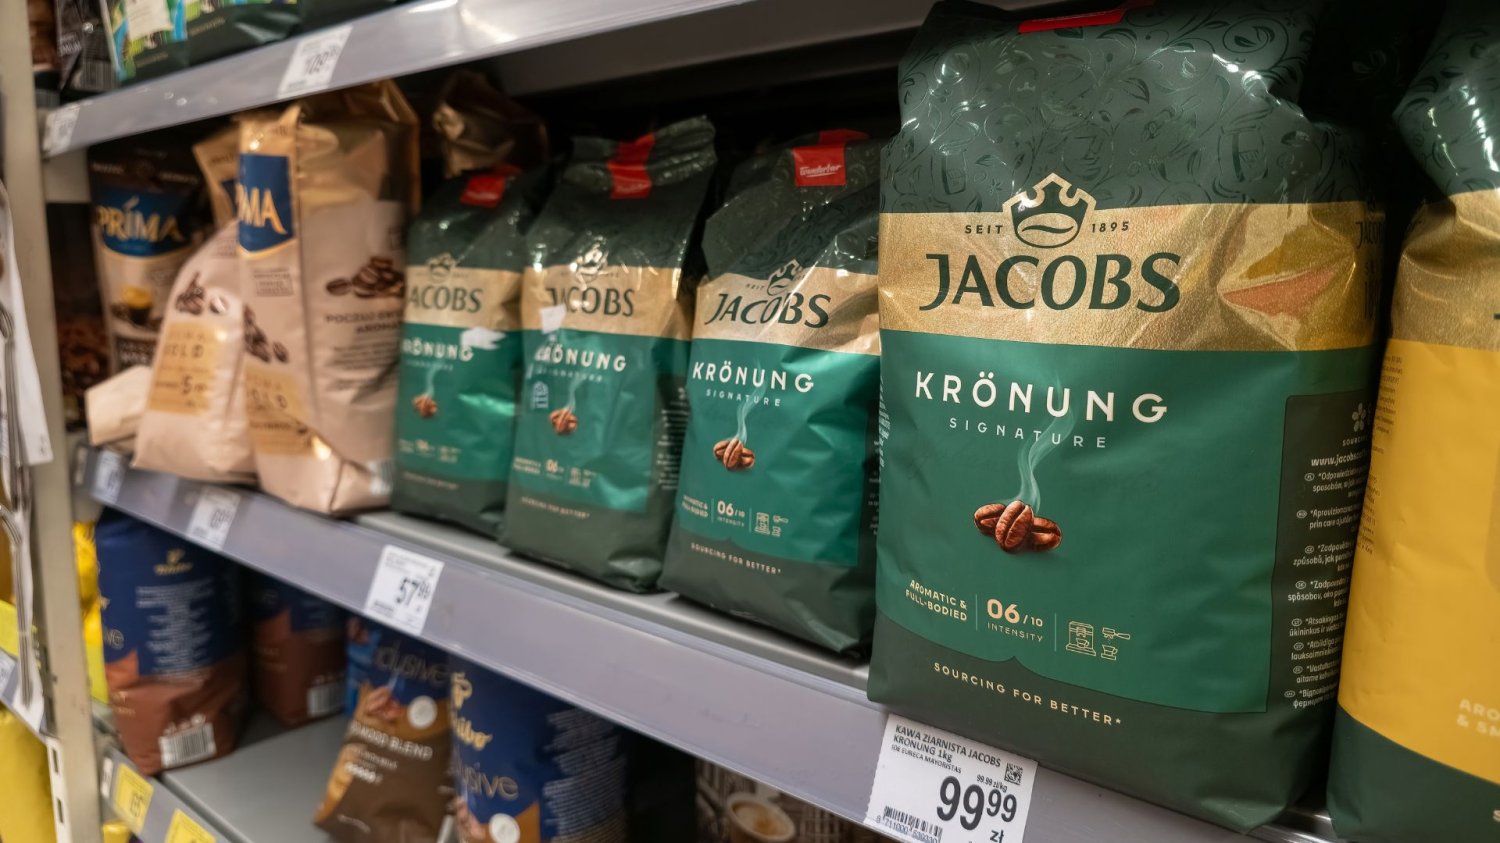
Niepokojące sygnały płyną również z rynku żywności. Choć w ujęciu rocznym ceny produktów spożywczych i napojów bezalkoholowych wciąż były niższe o 0,5 proc., to w ujęciu miesięcznym wzrosły o 0,1 proc.. Oznacza to, że dezinflacyjny wpływ tej kategorii na wskaźnik ogólny słabnie. W Europie jednym z motorów napędowych wzrostu cen żywności była susza.
Łukasz Śliwka
zarządzający funduszami w VIG/C-Quadrat TFI S.A
Zobacz także
Inflacja. Co zrobi Rada Polityki Pieniężnej?
Przekroczenie progu 4,0 proc. oraz wzrost inflacji bazowej zmniejszają komfort RPP, jednak zdaniem analityków obawy o rychłe podwyżki stóp procentowych są przesadzone. Obecna stopa referencyjna wynosi 3,75 proc. i brak tu analogii do okresu zerowych stóp z czasów pandemii.
Presja inflacyjna rodzi się w otoczeniu chłodniejszej gospodarki i słabszych danych o sprzedaży detalicznej czy wynagrodzeniach. Ponadto napięcia na Bliskim Wschodzie powoli opadają – transport ropy przez Cieśninę Ormuz osiąga już trzy czwarte poziomu sprzed konfliktu, a Saudi Aramco wznowiło eksport kluczowym rurociągiem.
Eryk Szmyd
Analityk rynków finansowych XTB
W efekcie najbardziej prawdopodobnym scenariuszem jest wstrzymanie się NBP z decyzjami o podwyżkach w 2026 roku i przesunięcie ewentualnych ruchów na początek 2027 roku. Jeżeli presja proinflacyjna wygaśnie, w drugiej połowie 2027 roku na stół może powrócić temat obniżek stóp.
Czy odczuwasz wzrost cen żywności?
... odpowiedzi
 Nie przegap żadnej ważnej wiadomości i obserwuj nas w Google News!